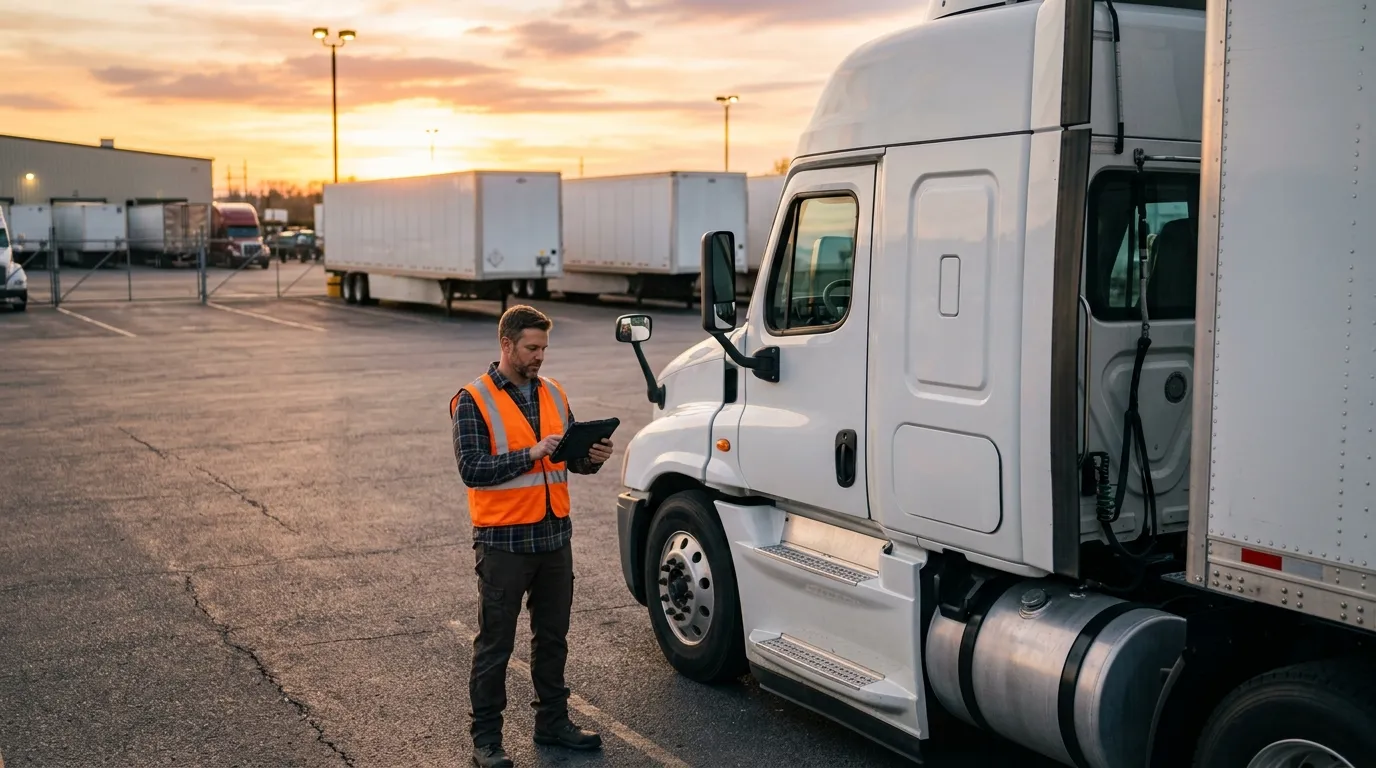
A expansão de frotas comerciais é um passo decisivo para o crescimento de transportadoras e distribuidoras. No entanto, a decisão de realizar um financiamento de caminhão vai muito além da escolha do modelo do veículo, pois exige uma análise minuciosa dos reflexos tributários e estruturais na controladoria da empresa.
Muitas pequenas e médias empresas desconsideram como a captação de recursos afeta o endividamento, a dedutibilidade de despesas e o aproveitamento de créditos fiscais. Compreender esses impactos evita surpresas no caixa e garante a conformidade com as normas contábeis vigentes no país.
Neste guia técnico, você compreenderá como a aquisição de veículos pesados influencia o Ativo Imobilizado, as diferenças cruciais entre os regimes tributários e como escolher a melhor modalidade de crédito para preservar a saúde financeira do seu negócio.
Sumário
- Como o Financiamento de Caminhão Afeta o Ativo Imobilizado e a Depreciação de Ativos
- Impactos do Crédito de PIS/COFINS e Escolha entre Lucro Real ou Lucro Presumido
- Arrendamento Mercantil (Leasing) vs. CDC (Crédito Direto ao Consumidor) no Balanço Patrimonial
- Análise de Viabilidade Financeira: Maximizando o Fluxo de Caixa e a DRE com Apoio da Vidare Empresarial
- Conclusão: Planejamento Estratégico na Gestão de Frotas
- Perguntas Frequentes
Como o Financiamento de Caminhão Afeta o Ativo Imobilizado e a Depreciação de Ativos
A aquisição de veículos pesados representa uma decisão estratégica que impacta diretamente a estrutura contábil de pequenas e médias empresas. Ao optar pelo parcelamento de longo prazo do bem de carga, a organização deve registrar o veículo sob a categoria de Ativo Imobilizado, no subgrupo de bens em operação. Esse registro reflete o direito de propriedade e o controle do bem para a geração de receitas futuras.
A mensuração inicial do veículo abrange o valor de aquisição deduzido dos encargos financeiros a transcorrer, os quais são apropriados ao resultado ao longo do contrato. A partir do momento em que o utilitário entra em operação, inicia-se o processo de Depreciação de Ativos, que distribui o custo do bem ao longo de sua vida útil estimada de forma sistemática.
Por conseguinte, a gestão desse processo exige rigor contábil, uma vez que a perda de valor econômica decorrente do desgaste físico ou da obsolescência tecnológica influencia os demonstrativos financeiros de diversas formas:
- Balanço Patrimonial: Apresenta a redução do valor contábil líquido do veículo e demonstra o saldo das obrigações contratuais assumidas no passivo circulante e não circulante.
- Demonstração do Resultado do Exercício (DRE): Registra as quotas mensais de depreciação como despesa operacional, reduzindo diretamente o lucro líquido antes dos impostos.
- Fluxo de Caixa: Embora a depreciação seja uma despesa que não afeta as saídas de caixa imediatas, ela gera um efeito protetor sobre o caixa ao diminuir a base de cálculo dos tributos sobre o lucro.
Ademais, a estruturação contábil inadequada desses fatores pode distorcer os índices de liquidez da empresa. Por meio de serviços focados em Consultoria Empresarial, como os oferecidos pela Vidare Empresarial, as organizações conseguem parametrizar esses lançamentos de forma correta, garantindo conformidade técnica e precisão na análise patrimonial.
Impactos do Crédito de PIS/COFINS e Escolha entre Lucro Real ou Lucro Presumido
A estruturação tributária na aquisição de frotas comerciais define o real custo de aquisição dos veículos. Para pequenas e médias empresas, a escolha do regime tributário é o fator decisivo para viabilizar o aproveitamento de créditos fiscais sobre o imobilizado, reduzindo diretamente a carga de impostos federais sobre a operação logística.
Sob essa ótica, no regime de Lucro Real, a legislação permite o desconto de créditos de PIS e COFINS sobre a depreciação dos bens ou sobre o valor de aquisição, a depender da modalidade de contratação. Já no regime de Lucro Presumido, essa possibilidade é inexistente, pois o cálculo dos impostos baseia-se em uma margem de lucro prefixada, sem direito à compensação de créditos sobre insumos ou ativos.
A viabilidade fiscal na operação de compra exige avaliar os seguintes pontos fundamentais:
- Aproveitamento de Créditos: Apenas empresas sob o regime de apuração não cumulativa (Lucro Real) conseguem apropriar créditos de 1,65% para PIS e 7,6% para COFINS sobre o valor de depreciação do veículo.
- Dedução da Base de Cálculo: As despesas operacionais e de depreciação reduzem a base tributável do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL).
- Impacto no Fluxo de Caixa: A recuperação tributária mensal gera um fôlego financeiro imediato para amortizar as parcelas da operação.
Portanto, ao planejar a captação do crédito veicular, a empresa precisa mapear essas variáveis de forma precisa. A Vidare Empresarial apoia esse processo por meio de sua consultoria empresarial, realizando simulações de impacto tributário para identificar o regime contábil mais eficiente para o seu negócio.
Arrendamento Mercantil (Leasing) vs. CDC (Crédito Direto ao Consumidor) no Balanço Patrimonial
A escolha entre Arrendamento Mercantil (Leasing) e CDC (Crédito Direto ao Consumidor) gera impactos profundos na estrutura contábil de uma empresa. Enquanto o CDC registra o veículo diretamente no Ativo Imobilizado com uma contrapartida de passivo de financiamento, o Leasing financeiro exige critérios específicos de capitalização e reconhecimento de despesas de acordo com as normas contábeis vigentes. Essa distinção afeta diretamente os índices de endividamento e a liquidez no Balanço Patrimonial.
Com o intuito de definir o melhor caminho na aquisição de frotas, as pequenas e médias empresas devem avaliar três fatores críticos:
- Preservação do Capital de Giro: Capacidade de manter recursos líquidos para a operação diária.
- Estrutura de Capital: O impacto do endividamento nos indicadores de solvência financeira.
- Burocracia Contábil: A complexidade no lançamento e controle dos ativos e passivos correspondentes.
| Critério de Comparação | Método de Crédito Tradicional (CDC) | Estrutura Alternativa (Leasing) | Apoio da Vidare Empresarial (Consultoria) |
|---|---|---|---|
| Impacto no Balanço Patrimonial | Aumenta o Ativo Imobilizado e eleva o endividamento no passivo. | Registra o direito de uso e o passivo de arrendamento correspondente. | Otimização de processos para balancear os indicadores de liquidez. |
| Benefício Fiscal | Dedução de juros e depreciação no Lucro Real. | Dedução das contraprestações e aproveitamento de créditos fiscais. | Planejamento estratégico com foco na maior eficiência fiscal. |
| Preservação do Capital de Giro | Requer entrada significativa, reduzindo recursos operacionais líquidos. | Financiamento integral que dilui o desembolso ao longo do tempo. | Gestão de Projetos para garantir a sustentabilidade do fluxo de caixa. |
Em suma, a análise técnica do endividamento versus mobilização é essencial antes de fechar um contrato para obter o utilitário de carga. A Vidare Empresarial apoia o seu negócio por meio de Consultoria Empresarial especializada, realizando a modelagem financeira ideal para que a captação de recursos potencialize o crescimento sustentável da organização, reduzindo custos operacionais e evitando surpresas no caixa.
Análise de Viabilidade Financeira: Maximizando o Fluxo de Caixa e a DRE com Apoio da Vidare Empresarial
A aquisição de ativos de grande porte exige uma avaliação minuciosa para que o endividamento não comprometa a liquidez imediata da organização. Tomar decisões estratégicas sem mensurar os impactos de médio e longo prazo pode sufocar a operação. Em paralelo, a escolha entre diferentes modalidades de crédito deve alinhar-se perfeitamente ao planejamento tributário e à capacidade de pagamento da empresa.
Para garantir que a estruturação desse investimento ocorra de forma saudável, a Vidare Empresarial oferece soluções fundamentais de Consultoria Empresarial, Auditoria de Processos e Gestão de Projetos. Nossos especialistas auxiliam na modelagem de cenários para identificar a opção que gera menor impacto negativo nas finanças corporativas, considerando variáveis técnicas essenciais:
- Projeção de Fluxo de Caixa: Avaliação detalhada das saídas mensais de caixa para garantir que as parcelas do parcelamento ou leasing não prejudiquem o capital de giro necessário para as atividades diárias.
- Estruturação da DRE (Demonstração do Resultado do Exercício): Lançamento correto dos juros apropriados e das quotas de Depreciação de Ativos, permitindo visualizar o impacto real sobre o lucro líquido do período.
- Análise de Enquadramento Tributário: Definição sobre qual modelo contábil trará maior economia tributária com o aproveitamento de créditos fiscais específicos, comparando as vantagens de empresas tributadas pelo Lucro Real frente ao Lucro Presumido.
Desse modo, ao contar com o suporte estratégico da Vidare Empresarial, sua empresa otimiza a controladoria interna e transforma o processo de expansão de frota em uma alavanca de crescimento sustentável. Reduzimos riscos operacionais e garantimos a máxima eficiência fiscal para que o seu negócio ganhe competitividade e mantenha as contas sob controle.
Conclusão: Planejamento Estratégico na Gestão de Frotas
A estruturação contábil e fiscal na aquisição de veículos pesados determina a sustentabilidade financeira de pequenas e médias empresas no longo prazo. Como analisamos, fatores como o controle do Ativo Imobilizado, o cálculo correto da Depreciação de Ativos e a escolha do enquadramento tributário ideal — seja Lucro Real ou Lucro Presumido — influenciam diretamente a rentabilidade e os indicadores de endividamento apresentados no Balanço Patrimonial e na Demonstração do Resultado do Exercício (DRE).
A definição entre Arrendamento Mercantil (Leasing) e CDC não deve ser tomada de forma isolada, pois cada modalidade exige um tratamento de controladoria específico. Esse tratamento interfere diretamente na preservação do capital de giro e no custo total da operação.
Para navegar por essas complexidades regulatórias com segurança, contar com o suporte estratégico de especialistas é fundamental. A Vidare Empresarial oferece soluções de Consultoria Empresarial, Auditoria de Processos e Gestão de Projetos para estruturar seu planejamento financeiro e operacional de forma eficiente. Entre em contato conosco para desenhar o cenário ideal para o financiamento de caminhão da sua frota comercial com a máxima economia de impostos.
Perguntas Frequentes
Como a depreciação de ativos influencia a base tributária no Lucro Real?
No regime de Lucro Real, a depreciação de ativos funciona como uma despesa operacional dedutível. Isso significa que o desgaste contábil do veículo reduz o lucro líquido na Demonstração do Resultado do Exercício (DRE). Como os impostos federais (IRPJ e CSLL) são calculados sobre esse lucro ajustado, a mensuração correta da depreciação diminui a base tributável, gerando uma importante economia fiscal para a empresa.
Qual a diferença contábil entre registrar um contrato de Arrendamento Mercantil e CDC?
No Crédito Direto ao Consumidor (CDC), o veículo é registrado de imediato como Ativo Imobilizado e a dívida correspondente é alocada no passivo de financiamento do Balanço Patrimonial. No Arrendamento Mercantil (Leasing Financeiro), registra-se um direito de uso no ativo e o passivo de arrendamento correspondente, refletindo a essência econômica do contrato e exigindo depreciação e amortização conforme as normas contábeis internacionais.
É possível aproveitar créditos de PIS/COFINS na aquisição de veículos de carga?
Sim, mas esse benefício depende do regime de tributação adotado. Empresas enquadradas no Lucro Real (regime não cumulativo) podem realizar o aproveitamento de créditos de PIS e COFINS aplicados sobre o valor das parcelas de depreciação mensal ou diretamente sobre o custo de aquisição do bem. Esse direito de apropriação fiscal não é permitido para negócios optantes pelo Lucro Presumido.